AirHelp @ GDN

Dziś bardzo ciekawe spotkanie z założycielem spółki AirHelp – http://www.getairhelp.com

Zachęcam do ściągnięcia aplikacji na telefon – nic nie kosztuje, a zawsze może się przydać. Motto firmy, to „pomoc pasażerom”.

Powinienem dodać – pomoc w odzyskaniu należnego odszkodowania w przypadku opóźnienia samolotu, odwołania lotu albo odmowy przyjęcia na pokład – tzw. overbooking. Mam praktyczne doświadczenia w tym temacie i wiem, że uzyskanie kwoty, którą linia lotnicza powinna nam wypłacić w oparciu o obowiązujące prawo, często graniczy z cudem. Henrik Zillmer, założyciel i CEO AirHelp, wpadł na pomysł biznesu walcząc o swoje prawa. Takie firmy z reguły są najlepsze – identyfikują potrzebę i kreują rynek. Rynek jest dość duży, bo co roku dotyczy 26 milionów pasażerów i rozwojowy, bo z roku na rok rośnie ilość połączeń i przewożonych osób. 

Jako klientów, opłata na zasadzie success fee nic nas nie zaboli. Oszczędzamy czas i mamy większą gwarancję odzyskania pieniędzy. Pomysł jest rewelacyjny i myślę, że zakończy się sukcesem. Zwłaszcza, że istnieją możliwości rozszerzenia zakresu obsługi do innych obszarów… Ale to już inna bajka.

Henrik bardzo mi się spodobał – nie jest typem „wilka z Wall Street” – rzeczowy, konkretny i chyba skuteczny (takie miałem pierwsze wrażenia!). Jego prezentacja pozbawiona była wodotrysków, ale czułem, że adresaci będą mogli dużo skorzystać. Jeśli mi się uda, zrobię case szkoleniowy – ale najpierw będę musiał uzyskać jego zgodę.

Mam pewne przeczucie, że zbyt tanio się sprzedał.  Jeśli będzie chciał zrobić IPO, przy obecnej sytuacji rynkowej jego firma mogłaby spokojnie zostać wyceniona na kwotę 2 miliardów USD + i to przy dość konserwatywnych założeniach. Nawet gdyby wcześniej pękła bańka, o której wspomniałem między wersami w odniesieniu do debiutu GoPro na giełdzie. Jeśli bańka nie pęknie, to aplikacje mobilne + odrobina opakowania (np. karty kredytowe, karty wirtualne itp.) może dać nam wycenę na poziomie dziesiątek miliardów.

Gdyby ktoś chciał zainwestować w tą firmę, to teraz może być właściwy moment. Dajcie znać, to podam namiary 🙂

A spotkanie było ciekawe także i z drugiej strony. Cieszy mnie niezmiernie, że mamy w Gdańsku miejsce, gdzie do takich spotkań może dochodzić.

IPO – szaleństwo tłumu?

Wczoraj zmagałem się z wyceną firmy GoPro, dla której nie potrafię znaleźć uzasadnienia. To bardzo fajna firma, uwielbiam jej produkty, ale wydaje mi się, że IPO nie skończy się dla niej dobrze. Popyt co prawda przewyższa podaż i giełdowy debiut firmy był bardzo udany, ale to tylko w krótkim okresie.

GoPro IPO pierwszy dzień na giełdzie

Wczoraj też gruchnęła wiadomość, że Alibaba wybrała giełdę nowojorską na swoje IPO – ma być to największy debiut giełdowy firmy technologicznej od Facebooka, z wyceną przekraczającą 200 miliardów dolarów.

Gołym okiem widać, że na rynku amerykańskim są pieniądze – bardzo duże pieniądze. To efekt uboczny polityki monetarnej w USA i skutek luzowania ilościowego (ang. quantitative easing). Jeśli ktoś ma jakikolwiek pomysł na biznes – oczywiście taki, który można ładnie opakować – to jest to chyba ostatnia chwila, by ściągnąć z rynku miliardy. Tak jak zrobił to kilka lat temu pewien młody muzyk, którego przedsięwzięciu nie wróżyłem zbyt dobrze:

Groupon IPO

Polecam ponowną lekturę, bo mam wrażenie, że powtarzać się będą podobne scenariusze.

Groupon 3 lata od IPO

Kilka lat później, akcjonariusze nabywający akcje na rynku pierwotnym tracą ponad 70%, Andrew Mason nagrał jakąś motywacyjną płytę dla młodych biznesmenów, obecny zarząd próbuje jak może by wymyślić na nowo swoją korporację, a ja mam satysfakcję z właściwej oceny.

GoPro IPO

Dziś na Nasdaq debiutuje firma GoPro. Przyglądam się, bo to kolejny ciekawy przypadek do wyceny. Niestety, z moim wieloletnim doświadczeniem, nie daję rady w zrozumieniu jak wyceniono wartość akcji na IPO.

W skrócie przypomnę, że istnieje jeden prosty model wyceny pod IPO. Możemy spierać się o drobiazgi, ale model jest taki sam dla wszystkich. Zależy od dwóch czynników: 1) od danych historycznych i 2) od opowieści zarządu, na bazie której będziemy mogli zbudować prognozę przepływów.

Historia dla GoPro jest znana – 10 lat funkcjonowania, 3 modele kamer z różnymi dodatkami i rosnąca dynamika sprzedaży w ostatnich dwóch latach. Firma projektuje sprzęt w USA i produkuje w Chinach – pomimo znacznych nakładów na badania i rozwój, nie odkrywa już Ameryki. Co więcej, dopóki GoPro funkcjonowało w niszy, dopóty było niewiele konkurencji i marże utrzymywały się na wysokim poziomie. Teraz, gdy stosuje strategię masową – sprzedaż przez sieci supermarketów z elektroniką – marże spadną drastycznie.

GoPro podstawowe dane finansowe

Pomijam już fakt, że w pierwszym kwartale 2014 sprzedaż była niższa niż rok wcześniej, bo firma miała jakieś problemy produkcyjne, a zysk kwartał do kwartału spadł o 55%. Bazując tylko na danych historycznych za pełne lata, nie widzę możliwości, by firma była warta 3 miliardy dolarów. W dużym zaokrągleniu, dałoby to firmie wskaźnik P/E (Cena/zysk) na poziomie ponad 30. 30 lat oczekiwania na zwrot inwestycji z zysku, w przypadku firmy produkcyjnej w żaden sposób mi się nie składa. Przeszkadza mi zarówno doświadczenie, jak i zdrowy rozsądek.

Podobne chyba problemy mieli ludzie wyceniający firmę pod IPO, bo tu wchodzi do gry opowieść zarządu. Otóż firma będzie od teraz firmą medialną – mają swoje kanały na FB, na Twitterze i na YouTube, mają 2.5 roku wideo oddanego przez użytkowników i teraz zaczną to monetyzować. I tu, dzięki takiej opowieści i takiej strategii, można uzasadnić każdy poziom wyceny. Zastanawia mnie dlaczego akurat wybrali 3 miliardy a nie 30, ale to już inna bajka. Czekamy na otwarcie!

A tu opowieść:

Według prezesa marka jest marką medialną a nie marką producenta sprzętu. Kupujemy marzenia.

Najlepsza pokryzysowa inwestycja

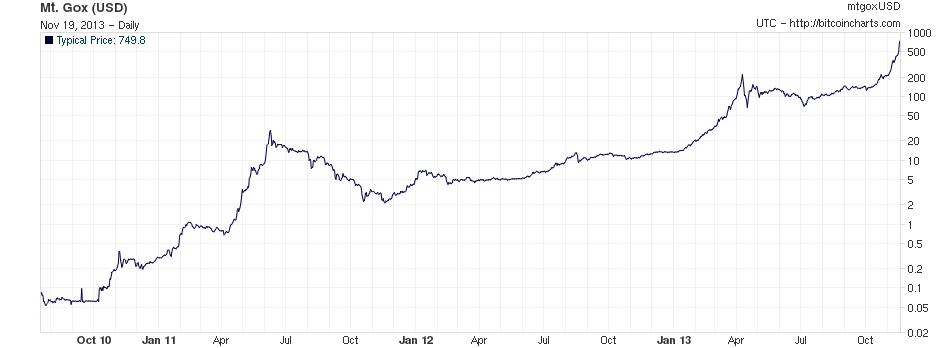
Bitcoin cena 3 lata

Nie wiem, czy za ostatnie 3 lata można było poczynić lepszą inwestycję, choć nie wiadomo co będzie się działo dalej.

Jeśli ktoś kupował bitcoiny 3 lata temu, to płacił po 10 centów za sztukę. Wczoraj cena poszybowała do 900 dolarów za sztukę. Dla humanistów zobrazuję to inaczej: 100 dolarów zainwestowane 3 lata temu, wczoraj przez kilkanaście minut warte było aż 90 tysięcy usd. Czytaj dalej

Przypowieść o talentach

Wdałem się wczoraj w drobną dyskusję o książkach biznesowych z kolegą po fachu. Kolega najpierw zacytował nieznanego mi mistyka tybetańskiego, z którego można byłoby wysnuć wniosek, że wiedza książkowa niewiele jest warta. Można byłoby wysnuć także kilka innych wniosków, ale nie o tym chcę pisać.

Chciałbym nawiązać do innego aspektu cytatu – do świętych ksiąg. W naszym kręgu kulturowym będzie to oczywiście Biblia. Od dawna zastanawia mnie ile mądrości można w niej znaleźć i to niezależnie od wyzwania.

W swojej ostatniej książce Malcolm Gladwell przywołuje biblijną historię o Dawidzie i Goliacie. Mnie dziś przypomniała się inna historia, która jest chyba jedną z najlepszych lekcji dla bankierów, inwestorów czy dyrektorów finansowych. Mowa o przypowieści o talentach.

W czasach biblijnych jeden talent ważył około 60 kg w srebrze i była to równowartość około 20 lat pracy wykwalifikowanego rzemieślnika.

Zobaczcie zresztą sami jaką lekcję można wyciągnąć z przypowieści Czytaj dalej

Peter Thiel sprzedał większość swoich akcji w Facebooku za prawie 400 milionów USD

Peter Thiel, założyciel PayPal sprzedaje większość swoich akcji w FacebookuPierwszy zewnętrzny inwestor w firmie Marka Zuckerberga, twórca PayPal’a i właściciel jednego z ciekawszych funduszy VC w ubiegłym tygodniu sprzedał większość swoich akcji w FB.

Wczoraj wieczorem informacja ta została przekazana do SEC.

Przed wejściem Facebooka na giełdę Thiel posiadał prawie 45 milionów akcji. Dawało mu udział w akcjonariacie na poziomie 2,5%. Prawie 17 milionów akcji sprzedał na IPO, teraz pozbył się 20 milionów, a więc w jego portfelu pozostało tylko około 8 milionów akcji, czyli mniej niż 0,5%.

Thiel od 2005 roku zasiada w zarządzie FB, a więc zasadne jest pytanie – czy wie coś, czego nie wie ogół akcjonariuszy? Zarówno jego rzecznik prasowy, jak i rzecznik prasowy Facebooka odmawiają komentarzy.

Czy w jego ślady pójdą inni inwestorzy, którzy od 16 sierpnia mogą sprzedawać swoje akcje?

Czytaj dalej

Debata o VC

VC, czyli skrót od Venture Capital, to określenie kapitału inwestowanego w przedsięwzięcia we wczesnych etapach cyklu życia firmy.

Definicja w polskiej wikipedii jest raczej mizerna:

Venture Capital definicja w Wikipedii

Jest ponadto istotnie różna od definicji w języku angielskim – czy dlatego nie potrafimy w naszym kraju tworzyć firm na miarę Google bądź Apple? Czytaj dalej

Chleba i igrzysk wołali Rzymianie

Spółka Cinema City opublikowała właśnie sprawozdanie finansowe za 2011 rok. W zasadzie wystarczy zerknąć na jeden slajd z prezentacji dla inwestorów, by wiedzieć wszystko – bez szczegółowej analizy:
Cinema City 2011 wyniki finansowe i trendy 5 latŹródło: prezentacja dla inwestorów

I choć moją pierwszą myślą było skojarzenie z zawołaniem Rzymian, gdy Cesarstwo padało – „Chleba i igrzysk”, nie o tym jednak będę tu pisać. Być może, jeśli czas pozwoli, napiszę o tym w nieco odmiennym blogu Czytaj dalej